
2026年七水硫酸镁全球生产格局
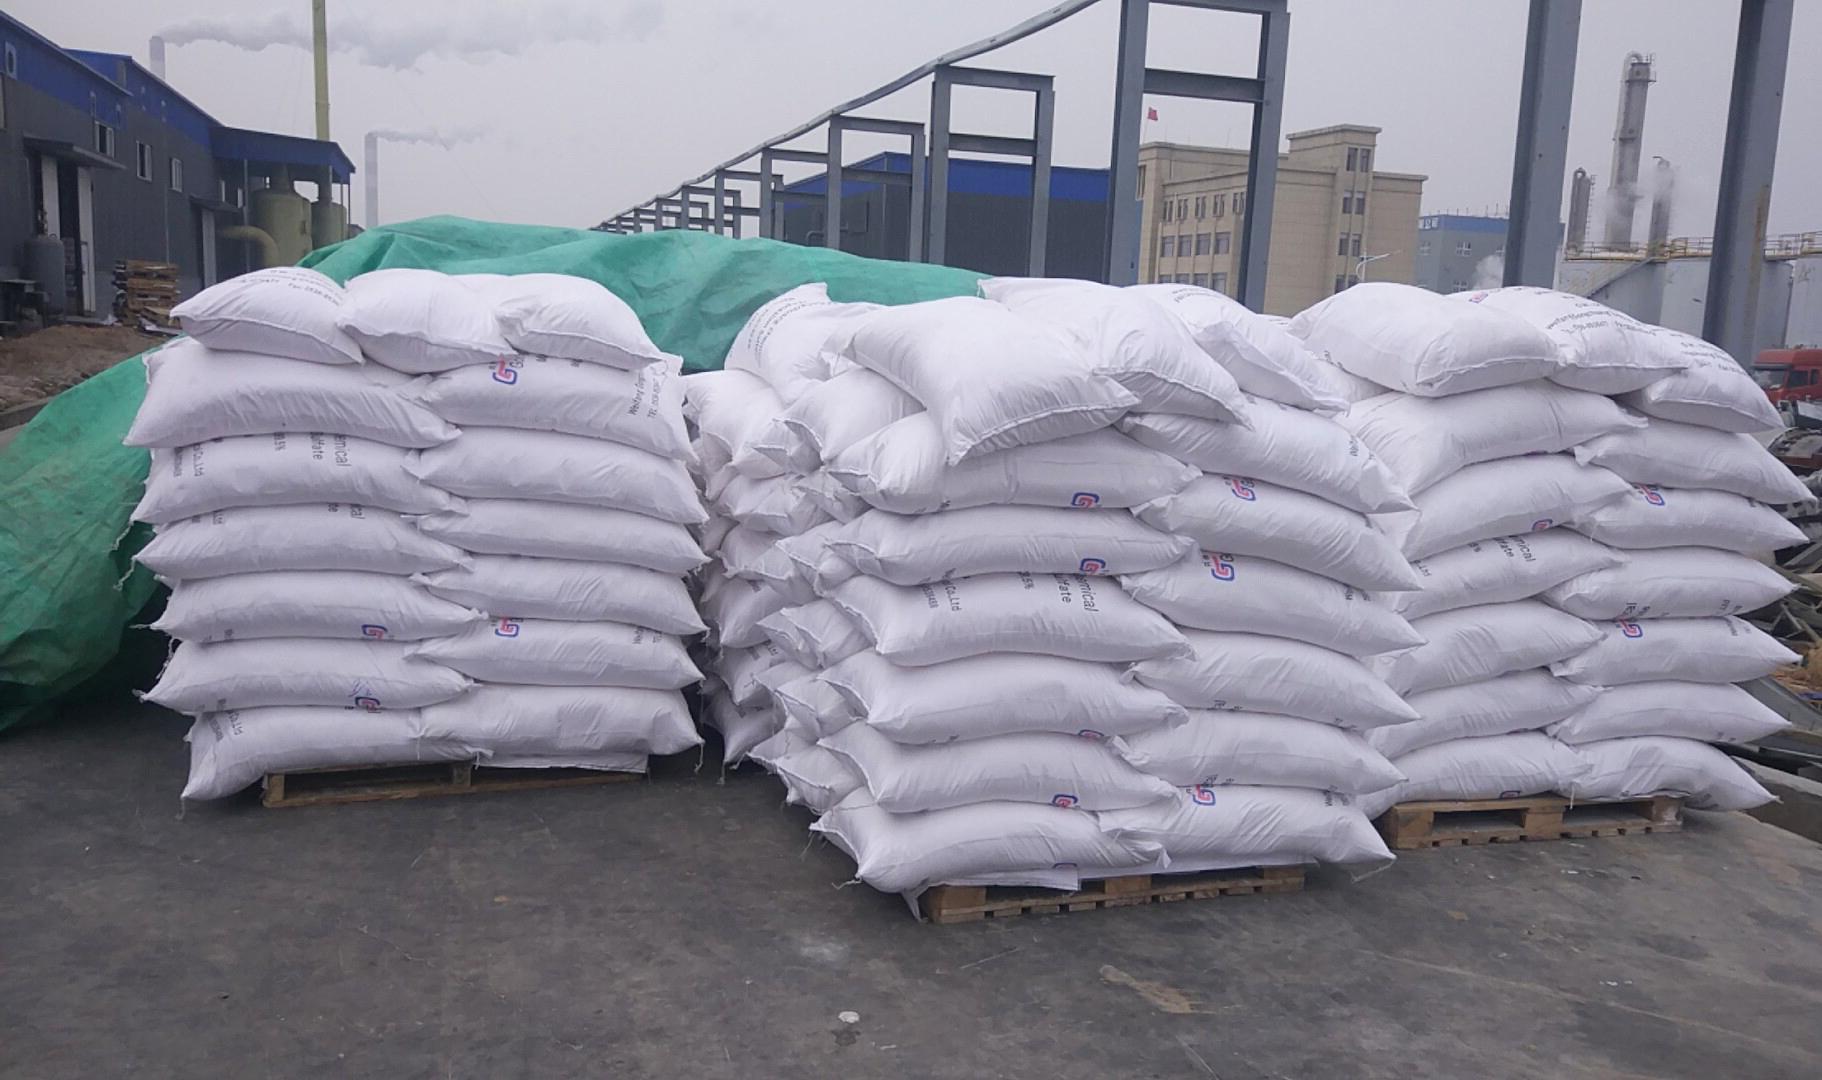
七水硫酸镁作为一种基础性无机化工原料,在农业镁肥、工业干燥剂、医药辅料以及饲料添加剂等领域有着广泛应用。围绕这一看似普通的化学品,全球生产格局却呈现出高度不均衡的特征——少数国家掌握了绝大部分产能,而其中一国的领先地位尤为突出中国:难以撼动的产量冠军
从全球范围看,中国是七水硫酸镁当之无愧的最大生产国。
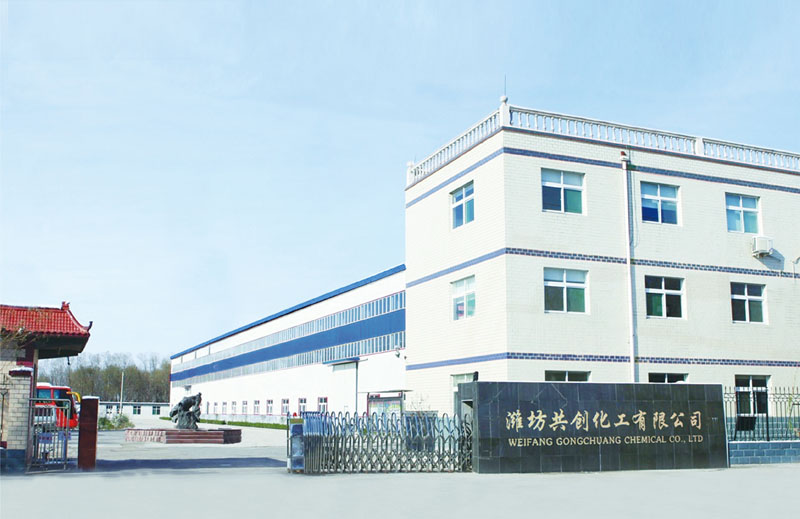
综合多方行业数据,中国产量占全球总量的比重约在四成至七成之间,具体数字因统计口径和年份不同而有所浮动,但"第一"的位置毫无争议。这一优势的形成,既得益于国内丰富的镁矿资源,也与成熟的化工产业链密切相关。山东、辽宁、江苏三省构成了中国七水硫酸镁的主要生产集群,形成了从原料开采到成品加工的完整体系。在企业层面,潍坊共创化工等公司是行业内具有代表性的生产者,产品覆盖工业级、农业级等多个品类。
德国与美国:发达经济体的高端路线
在欧洲,德国是七水硫酸镁生产的核心力量,约占全球两成市场份额。德国企业的竞争力并不体现在产量规模上,而是集中于高纯度产品的研发与制造。以K+S公司为代表的生产商,在工业和医药级七水硫酸镁领域积累了深厚的技术壁垒,产品附加值较高,与中国的规模化生产形成了差异化竞争。
美国则是北美地区的主要供应来源。Giles Chemical和PQ Corporation等企业面向本国农业和工业市场提供七水硫酸镁产品,满足区域内需求为主,在全球贸易中的出口导向性相对较弱。
除上述三国外,还有一些国家在七水硫酸镁生产领域扮演着值得关注的角色。
土耳其近年来持续加大对镁加工基础设施的投入,其战略定位颇为清晰——成为欧洲市场替代性供应来源,以降低欧洲买家对单一产地的依赖。印度则侧重食品级和工业级产品的生产,主要服务于国内医药消费需求,出口规模有限。俄罗斯拥有可观的产能基础,但由于西方制裁带来的合规审查和支付障碍,其产品进入欧美市场面临现实困难,产能潜力未能充分释放。
全球七水硫酸镁的生产版图,呈现的是"一超多强"的结构:中国以规模取胜,德国以品质立足,美国以区域自给为主,其他国家则在特定细分市场或地缘供应中寻找空间。这种格局的形成并非偶然,而是资源禀赋、产业配套、技术积累和市场需求共同作用的结果,其演变也将随着各国产业政策的调整而持续进行。
- 上一篇: 2026年七水硫酸镁全球生产格局


